现金分红是股东获得投资回报的一种方式。看到账户里多了一笔现金,也要把股票市值的变化放在一起看。理解这件事,可以从“除息参考价”开始。
一、先看懂参考价怎么来
公司实施现金分红时,公司净资产相应减少,股票需要进行除息处理。在只派现金、统一派息,没有送股、转增、配股或差异化分红等特殊安排的简化情形下:
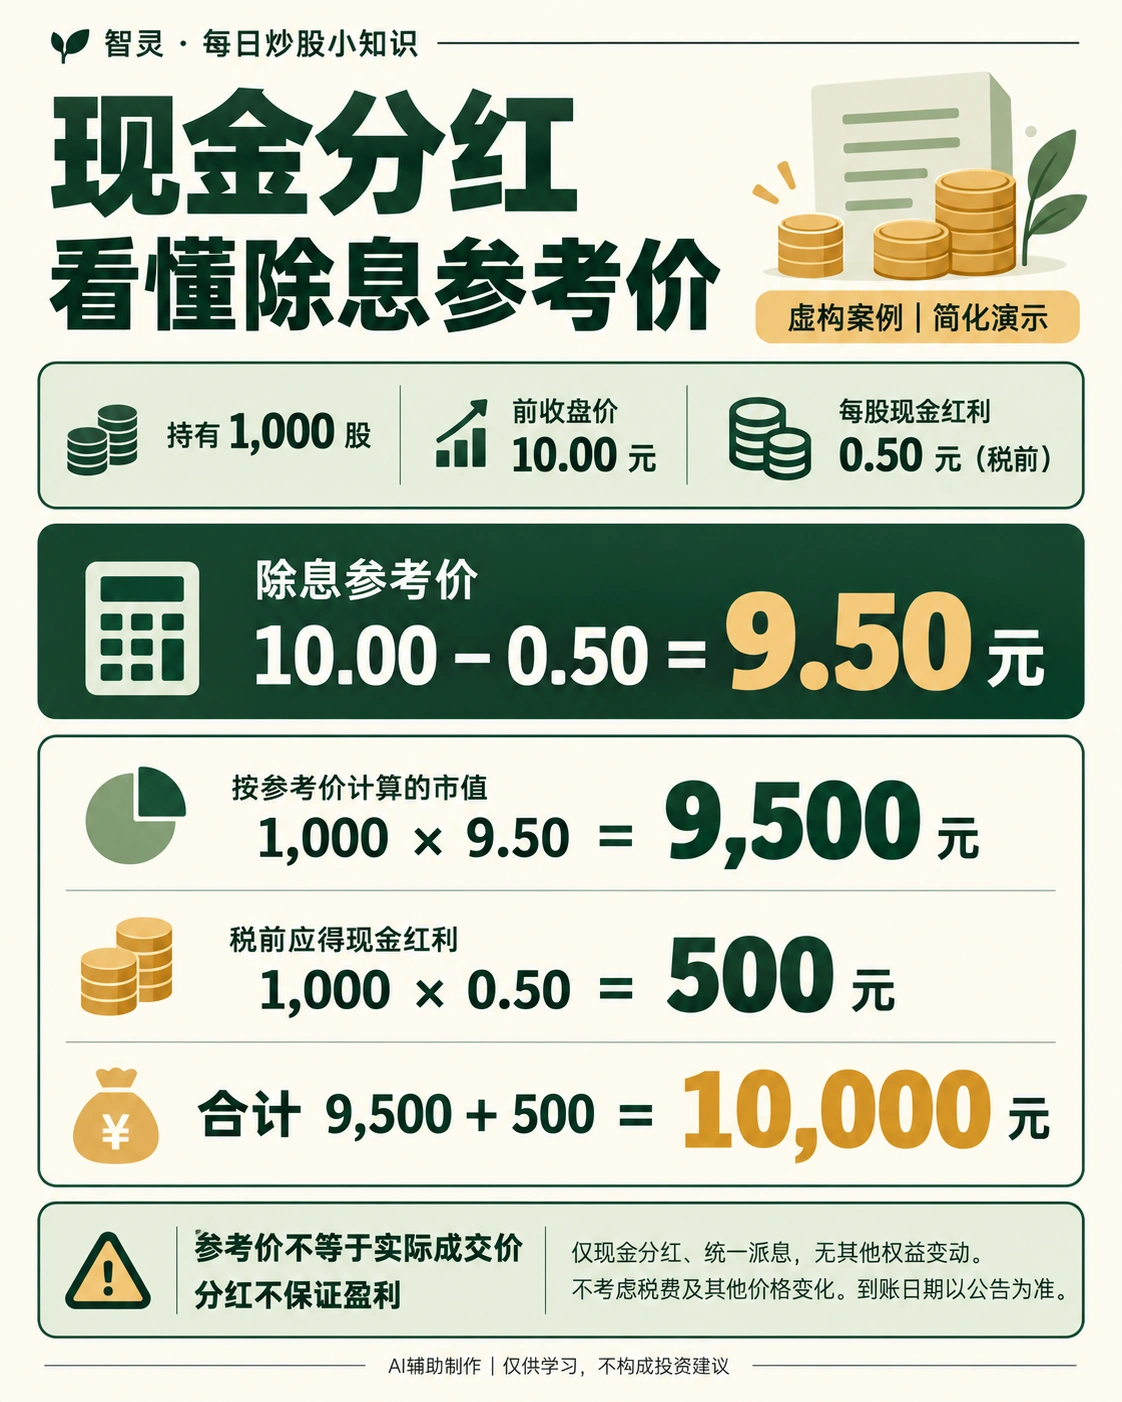
除息参考价=前一交易日收盘价-每股现金红利(税前)。
这为除息日的价格计算提供参考。实际开盘价、成交价仍由市场交易形成,可能高于或低于参考价。
参考:深交所《上市公司的分红与除权除息》、上交所关于现金分红的机制说明(第七问)
二、一个虚构案例
假设某只虚构A股统一按每股0.50元派发税前现金红利,没有其他权益变动或差异化分红等特殊安排。一个模拟账户持有1,000股,除息前一交易日收盘价为10.00元。
不考虑税费及其他价格变化,仅按除息参考价计值:
- 除息前市值=1,000×10.00=10,000元
- 除息参考价=10.00-0.50=9.50元
- 按参考价计算的市值=1,000×9.50=9,500元
- 税前应得现金红利=1,000×0.50=500元
- 两项合计=9,500+500=10,000元
在这个简化计算里,股票对应的一部分价值变成了应得现金红利。只看到多了500元现金,就把它当成额外净赚500元,会漏掉除息这一环。实际成交价会变化,税费也可能影响结果,真实账户总额并不保证保持不变。
三、核对分红,记住这三点
- 先读实施公告。核对每股派多少、金额是否含税,以及是否有送转股或特殊分派安排。
- 分别看日期和到账。除息处理与现金红利入账是两个环节。除息日期和红利发放安排应分别查看公告,实际到账以账户记录为准。
- 把收益放在一起算。评估一笔投资,要结合股价变化、获得的红利及税费,不能只凭分红金额判断盈亏。红利可能涉及个人所得税,到账金额也未必就是最终税后收益。
四、分红之后,还会有市场风险
分红可以提供现金回报,但不能保证股价上涨,也不能保证股价恢复到除息前的水平。例子中的9.50元只是按假设算出的参考价,不能用来预测未来成交价。
记住一句:看分红,也要一起看股价变化和税费。
本文与配图由AI辅助制作。案例完全虚构,不对应任何真实股票或个人账户,仅供学习交流,不构成个股推荐或投资建议。市场有风险,投资需谨慎。