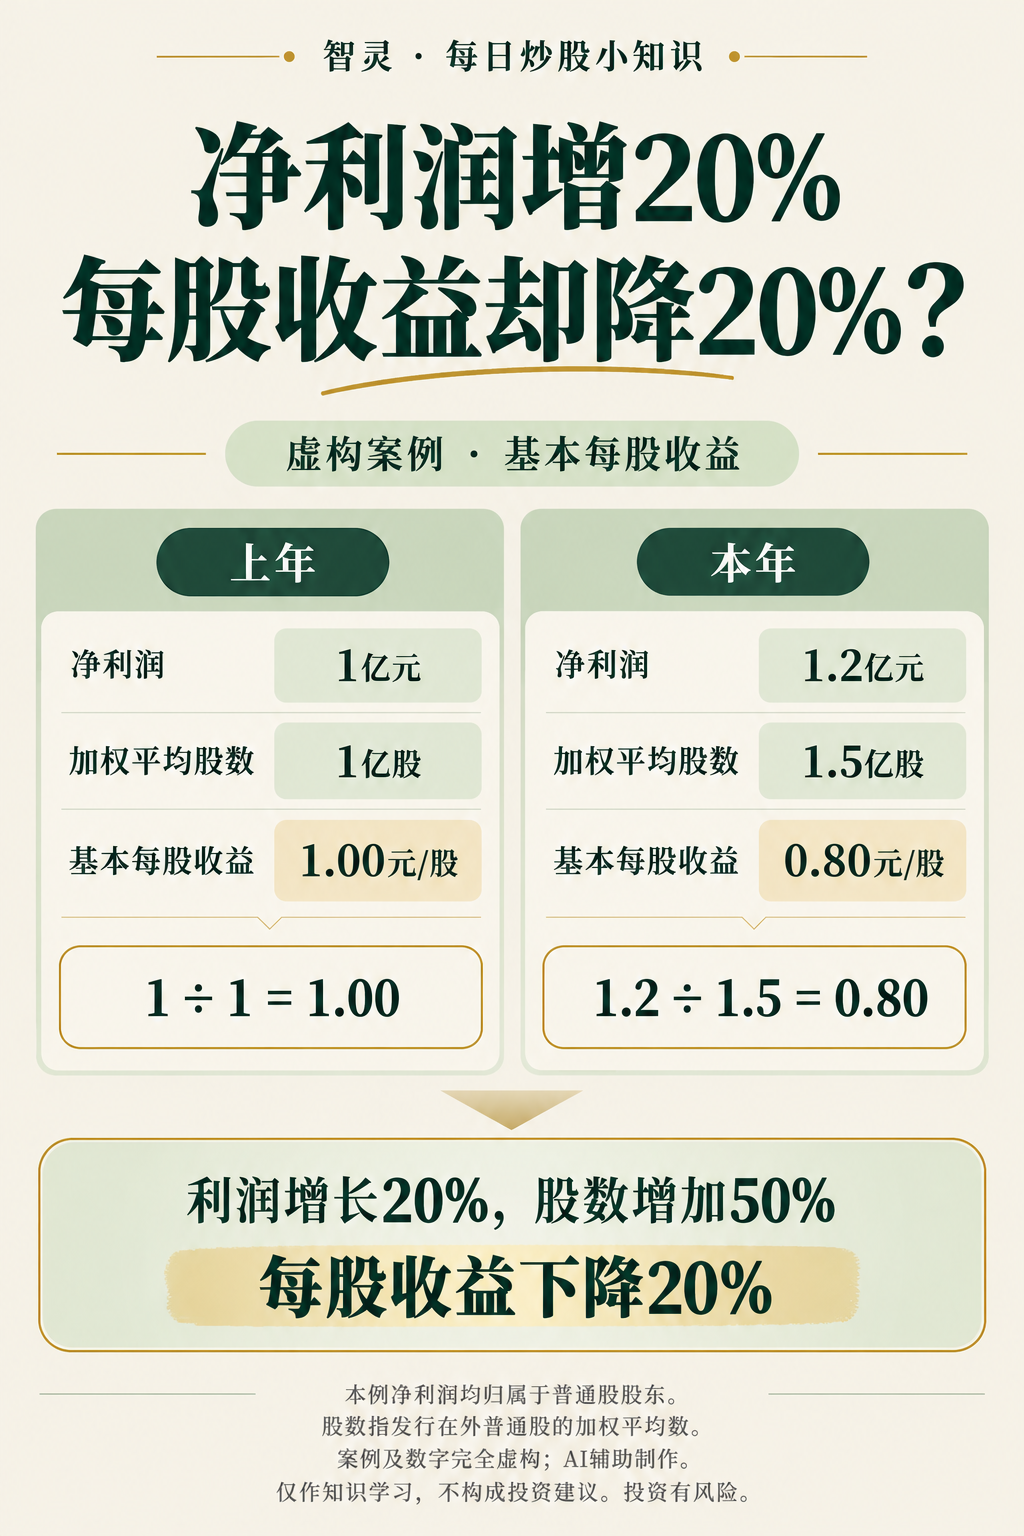
看到公司净利润增长,先别把它直接等同于“每一股对应的利润也按同样比例增长”。除了利润,还要看计算时用了多少股。
1. 基本每股收益在算什么?
基本每股收益=归属于普通股股东的当期净利润÷发行在外普通股的加权平均数。
这个指标把相应利润换算到每一股普通股上。分母采用报告期内按时间加权的股数,不能一概拿年末股数代替。财政部《企业会计准则第34号——每股收益》第四至六条
2. 一个完全虚构的小案例
假设某公司只有普通股,以下净利润全部归属于普通股股东。两年采用相同报表口径,加权平均股数已经正确计算;不涉及送股、转增、拆股或并股等需要额外调整的事项。
上年:
- 净利润:1亿元
- 发行在外普通股的加权平均数:1亿股
- 基本每股收益:1亿元÷1亿股=1.00元/股
本年:
- 净利润:1.2亿元
- 发行在外普通股的加权平均数:1.5亿股
- 基本每股收益:1.2亿元÷1.5亿股=0.80元/股
净利润增幅:
(1.2-1)÷1=20%。
加权平均股数增幅:
(1.5-1)÷1=50%。
基本每股收益增幅:
(0.80-1.00)÷1.00=-20%。
公司赚得更多了,但计算每股收益的股数增长得更快。因此,这个案例中的基本每股收益反而下降了20%。
这些数字只是解释分子与分母的关系,不代表真实公司的经营表现,也不是对增发后业绩或股价走势的预测。
3. 看财报时,留意三件事
第一,看清利润口径。使用合并报表时,基本每股收益采用归属于母公司普通股股东的利润,不能随意换成其他利润数字。IFRS基金会:IAS 33《每股收益》
第二,查看每股收益附注。除了利润变化,还要核对加权平均股数及其计算过程;比较时,也不要把基本每股收益和稀释每股收益混用。财政部准则第十四、十五条
第三,别把每股收益当成到账分红。基本每股收益0.80元,不等于每股一定发放0.80元现金。分红取决于公司的实际利润分配安排;股票价格也可能上涨或下跌。美国证监会投资者教育:股票基础知识
记住:看每股收益的变化,要把利润和股数放在一起看。它是理解公司业绩的一个指标,不能单独决定一只股票是否值得买。
本文与配图由AI辅助制作,仅作投资基础知识教育。案例及数字完全虚构,不对应任何真实公司或个人账户,不构成证券买卖建议或收益承诺。投资有风险。
资料核对:2026年10月24日。