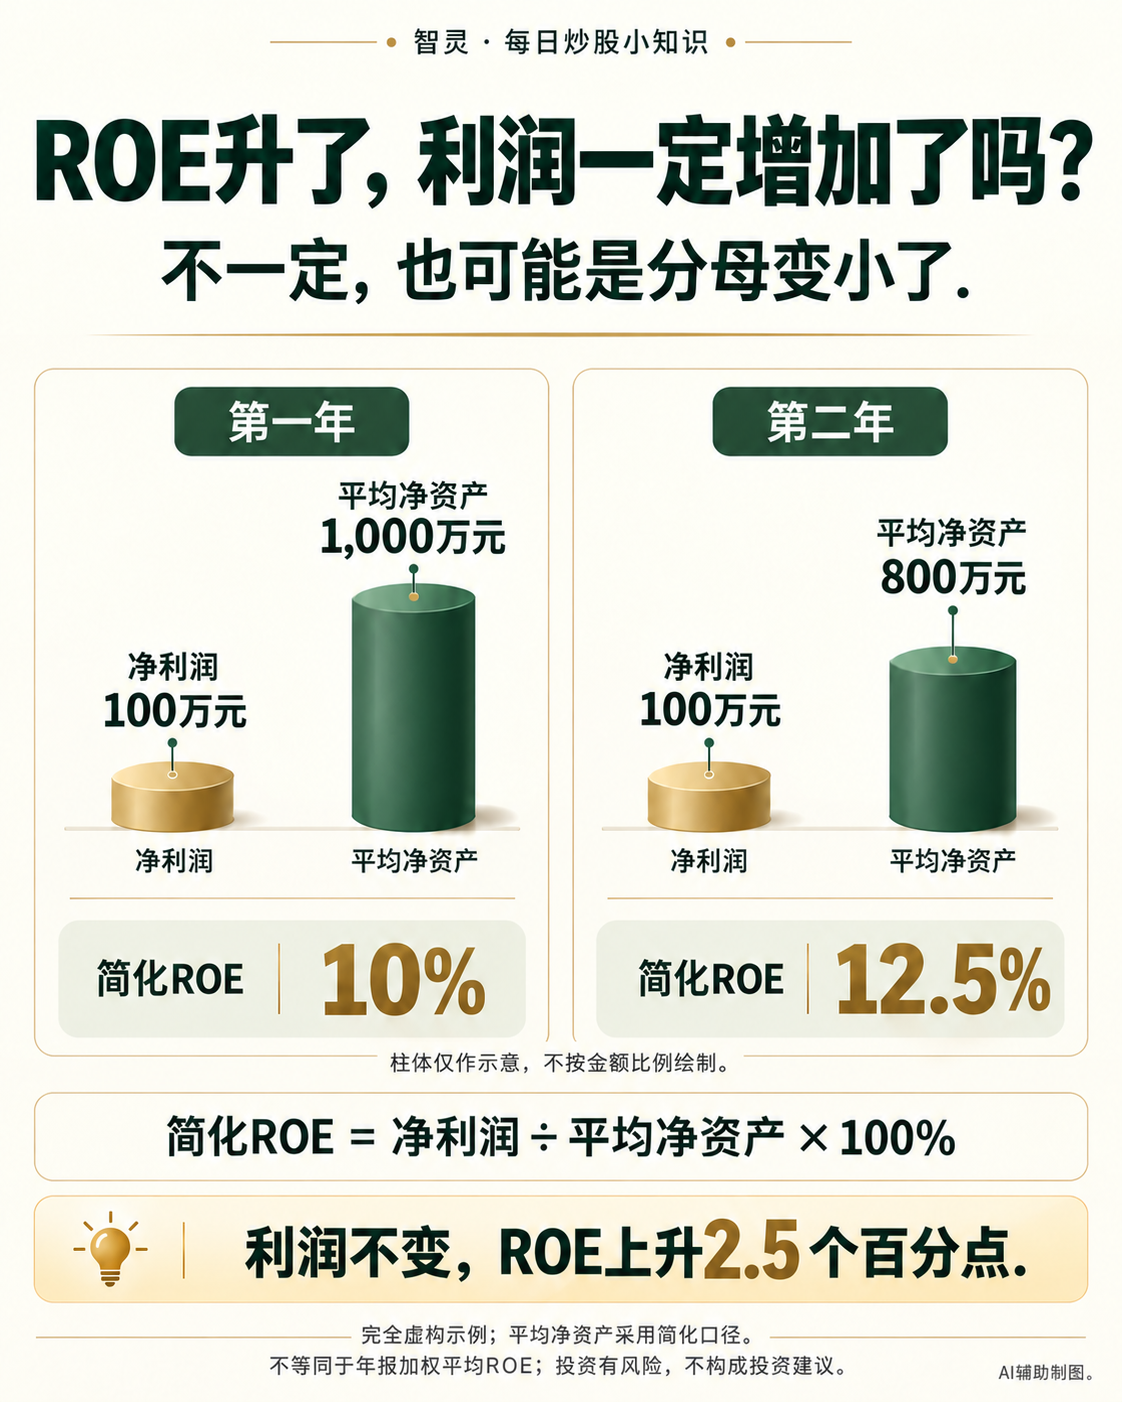
看到一家公司净资产收益率(ROE)从10%升到12.5%,能直接理解成“它今年赚得更多了”吗?还不能。ROE的变化既与分子有关,也与分母有关。今天只看一个容易忽略的原因:分母变小。
1. 先看简化公式
简化ROE=净利润÷平均净资产×100%。
净资产,可以理解为资产扣除负债后属于股东的权益。这里看的是公司账面上的净资产,不是公司的股票总市值。江苏证监局《投资基础知识》第7、8项
2. 一个完全虚构的小案例
假设一家公司的两年统计期间相同,利润和净资产使用一致口径,平均净资产已按同一种方法确定,且净利润、平均净资产均为正。以下数字只用于说明比例关系,不对应真实公司:
第一年:
- 净利润100万元
- 平均净资产1,000万元
- 简化ROE=100÷1,000×100%=10%
第二年:
- 净利润仍为100万元
- 平均净资产800万元
- 简化ROE=100÷800×100%=12.5%
公司两年实现的净利润都是100万元,并没有增加。发生变化的是分母:同样的利润,相对于更小的平均净资产,算出的比率就更高。
从10%到12.5%,应说“提高2.5个百分点”,而不是“提高2.5%”。这更不意味着净利润增长了2.5%。
3. 分母为什么会变?
现金分红、回购等事项可能影响净资产;具体影响还与金额、发生时间及其他变动有关。只看到ROE上升,不能倒推出公司一定做了某个动作,也不能直接判断经营更好了。
上面的平均净资产是案例给定值,不是期末净资产。这个教学算例也不是上市公司公告中“加权平均净资产收益率”的完整计算过程。实际披露要核对利润归属和净资产加权口径,不能随手拿期末净资产替代,也不能把不同口径的数据拼起来比较。深交所官方平台披露文件,第14页公式及说明
下次看到ROE上升,先看两件事:净利润变了多少?分母为什么变化?
记住:在本例利润和平均净资产均为正的条件下,即使利润不变,分母缩小也能让ROE上升。比率提高,不等于利润增加;ROE也不等于买入股票后的投资收益率。
本文与配图由AI辅助制作。案例及数字完全虚构,仅作投资基础知识教育,不对应任何真实公司或个人账户,不构成证券买卖建议或收益承诺。投资有风险。
资料核对:2026年10月25日。