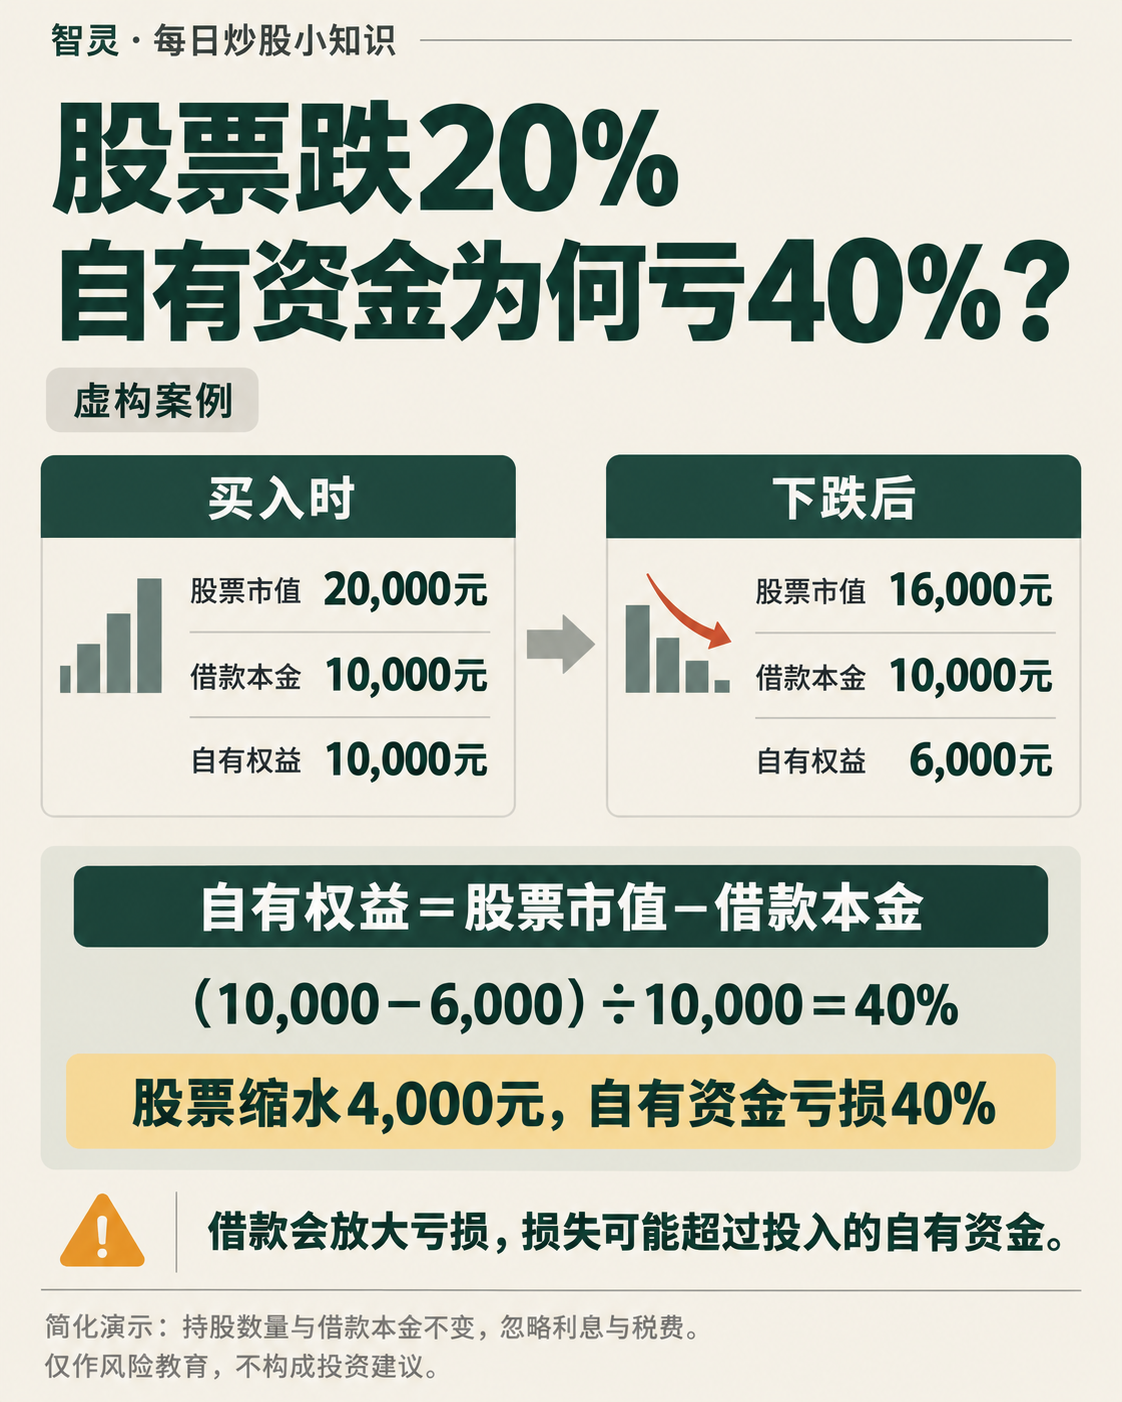
同样是股票下跌20%,全部用自己的钱买入,与一半用自有资金、一半用借款买入,自有资金承担的亏损比例可能不同。
借款扩大了买入规模,也可能放大相对于自有资金的损失。SEC:理解保证金账户
一、一个完全虚构的小案例
假设一个模拟账户用10,000元自有资金,加上10,000元借款,买入总价值20,000元的股票。
为看清计算关系,假设期间持股数量和借款本金不变,没有追加资金、还款、分红或被动卖出,暂不考虑利息与税费。这不是任何市场融资资格、可借比例或平仓规则的演示。
在这些简化条件下:
自有权益=股票市值-借款本金。
这里的“自有权益”,是股票市值扣除借款后剩下的账面价值。
买入时:股票市值20,000元,借款10,000元,自有权益10,000元。
股票下跌20%后:股票市值16,000元,借款仍为10,000元,自有权益6,000元。
计算过程:
股票市值=20,000×(1-20%)=16,000元。
自有权益=16,000-10,000=6,000元。
最初投入的10,000元自有资金,对应的账面权益只剩6,000元,缩水4,000元:
自有资金亏损比例=(10,000-6,000)÷10,000=40%。
二、为什么20%变成了40%?
关键是分母不同。
股票市值减少4,000元,相对于最初20,000元的股票市值,是20%。同样的4,000元损失,相对于最初10,000元的自有资金,却是40%。
本例最初买入的股票规模,是自有资金的两倍。借款本金不随股价下跌而减少,股票价值的损失便压在剩余的自有权益上。
注意:6,000元是扣除借款后的账面权益,不是已经拿到的现金,也不能直接当作可自由提取的金额。股票尚未卖出,这里计算的是账面变化。
三、现实中还要考虑两层风险
第一,借款有成本。
本例为了演示忽略了利息与税费。其他条件相同,计入借款利息和相关费用后,投资净结果还会进一步变差。股票价格不跌,也不意味着借款投资没有成本。SEC:保证金融资利息
第二,不一定能一直等下去。
在设有担保及维持要求的证券融资安排中,投资者可能被要求补充资金,或面临被动卖出。损失也可能超过最初投入的自有资金;被动卖出并不保证不会留下需要偿还的欠款。具体要求取决于适用市场规则和合同,不能直接套用这个简化算例。FINRA:保证金交易风险披露
记住:借来的钱增加了买入规模,却不会跟着股价下跌而自动变少。理解借款投资的风险,不能只看股票本身跌了多少。
本文与配图由AI辅助制作,仅作投资基础知识和风险教育。案例及数字完全虚构,不对应真实股票或个人账户,不鼓励借款炒股,不构成证券买卖建议或收益承诺。投资有风险。
资料核对:2026年10月30日。