两年累计赚了21%,直接除以2,就能说年化收益率是10.5%吗?如果按复利年化口径计算,答案是10%。关键在于:每一年的收益,都要基于当时的金额来计算。
一、先算两年一共赚了多少
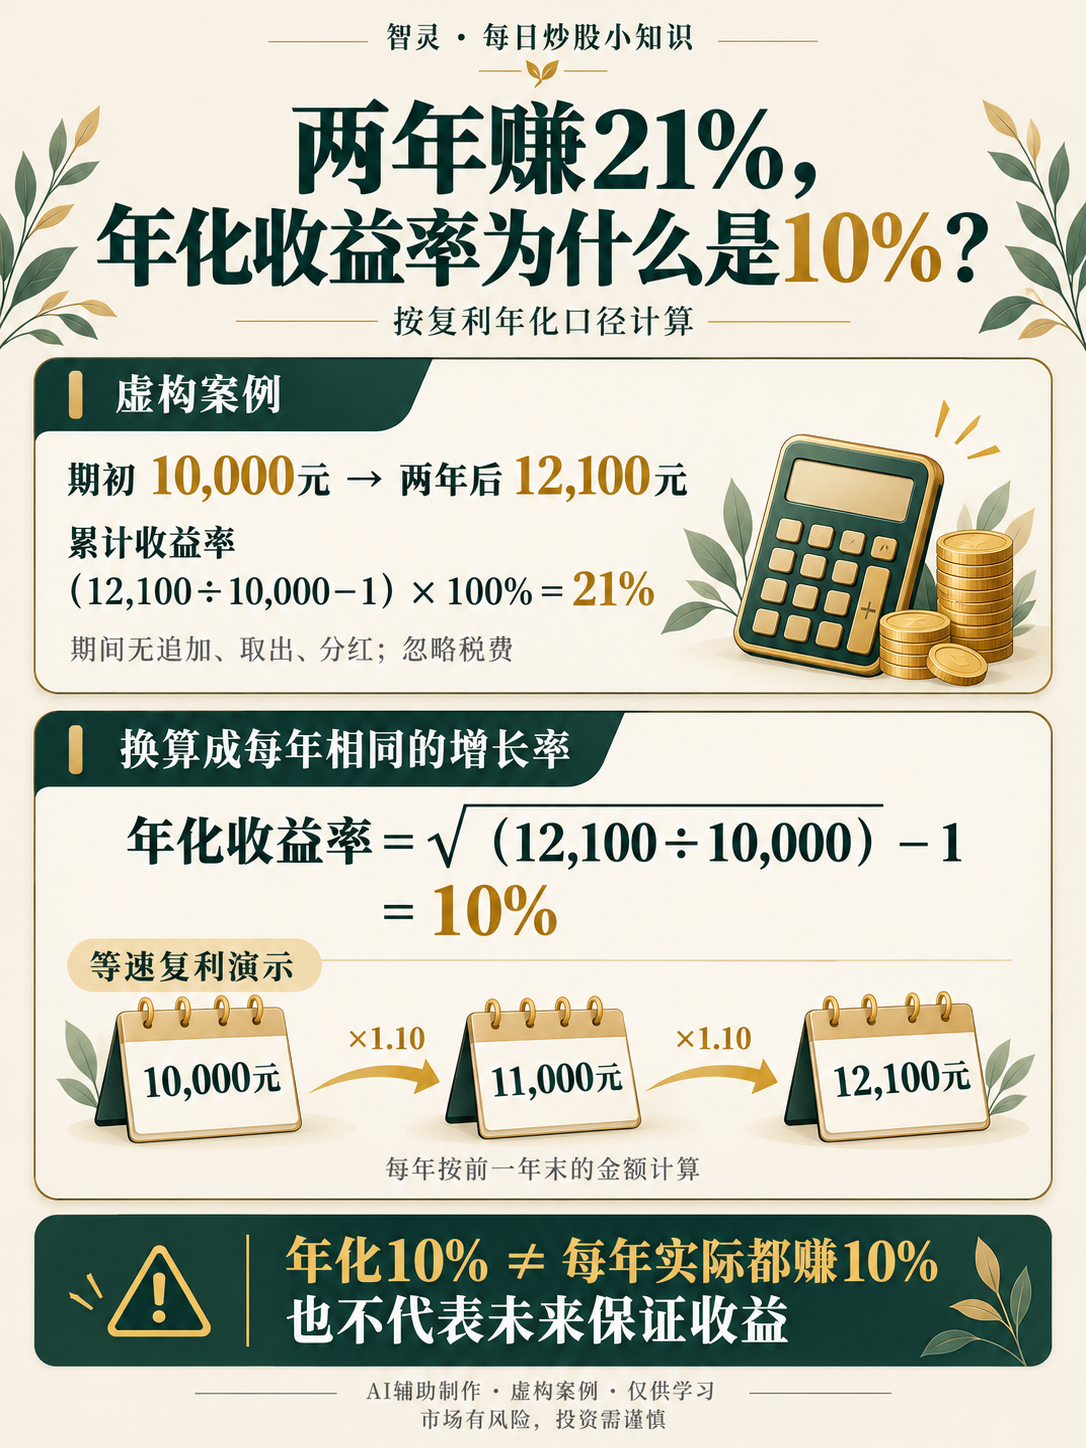
以下是完全虚构的案例。假设一笔模拟股票投资的期初金额为10,000元,持有整整两年后,市值为12,100元。期间没有追加、取出、分红或股份数量变化,不涉及融资,并忽略税费。
累计收益金额=12,100-10,000=2,100元。
累计收益率=(12,100÷10,000-1)×100%=21%。
这21%描述的是整个两年期间的结果。比较投资表现时,还要考虑持有时间;实际计算收益,也要纳入相关费用和投资收入。FINRA:计算投资回报
二、年化收益率,在换算什么?
本例的复利年化收益率,可以理解为:假如两年都按同一个比例增长,每年需要增长多少,才能让10,000元变成12,100元?
用10%试算:
- 第一年:10,000×1.10=11,000元
- 第二年:11,000×1.10=12,100元
第二年是在11,000元的基础上增长10%,增加1,100元。两年合计增加2,100元,刚好对应累计收益21%。
对这个无中途现金流的两年案例,也可以直接计算:
年化收益率=√(12,100÷10,000)-1
=1.10-1=0.10=10%。
这里的√表示开平方,因为要把两年的复合增长换算为每年的相同增长率。Vanguard:复利的计算原理
三、为什么不能简单除以2?
21%÷2=10.5%,只是把两年的累计百分比平均分开,没有按逐年变化的金额计算复利。
如果真的每年都增长10.5%,两年后会变成:
10,000×1.105×1.105=12,210.25元。
这个结果高于案例里的12,100元。因此,10.5%不能作为本例的复利年化收益率。
四、年化10%,并不说明每年都赚了10%
上面的“每年增长10%”是等速换算演示。仅凭期初和期末金额,我们并不知道中间实际怎么走。
例如,同样从10,000元出发,假设第一年上涨21%,第二年涨跌幅为0%,两年后也会是12,100元,复利年化同样为10%。但这两年的实际收益率分别是21%和0%。
所以,年化数字概括了整个期间的增长水平,却没有完整展示过程中的波动。它也不能承诺下一年仍有相同收益。股票价格可能上涨,也可能下跌,投资可能发生亏损。Investor.gov:股票的收益与风险
五、使用这个算式前,核对计算条件
看收益率时,先弄清是累计收益还是年化收益、对应多长时间,以及是否已经计入税费和分红。
如果中途追加或取出了资金,就不能直接套用本例的“期末金额÷期初金额”来评价整个账户的投资收益。先整理现金流的金额和时间,再选择适合的计算方法。
记住一句:累计收益看整段期间的结果,复利年化把它换算成每年相同的增长率;理解收益时,还要看计算条件和实际波动。
本文与配图由AI辅助制作。案例完全虚构,不对应任何真实股票或个人账户。仅作基础知识科普,不构成个股推荐或投资建议。市场有风险,投资需谨慎。