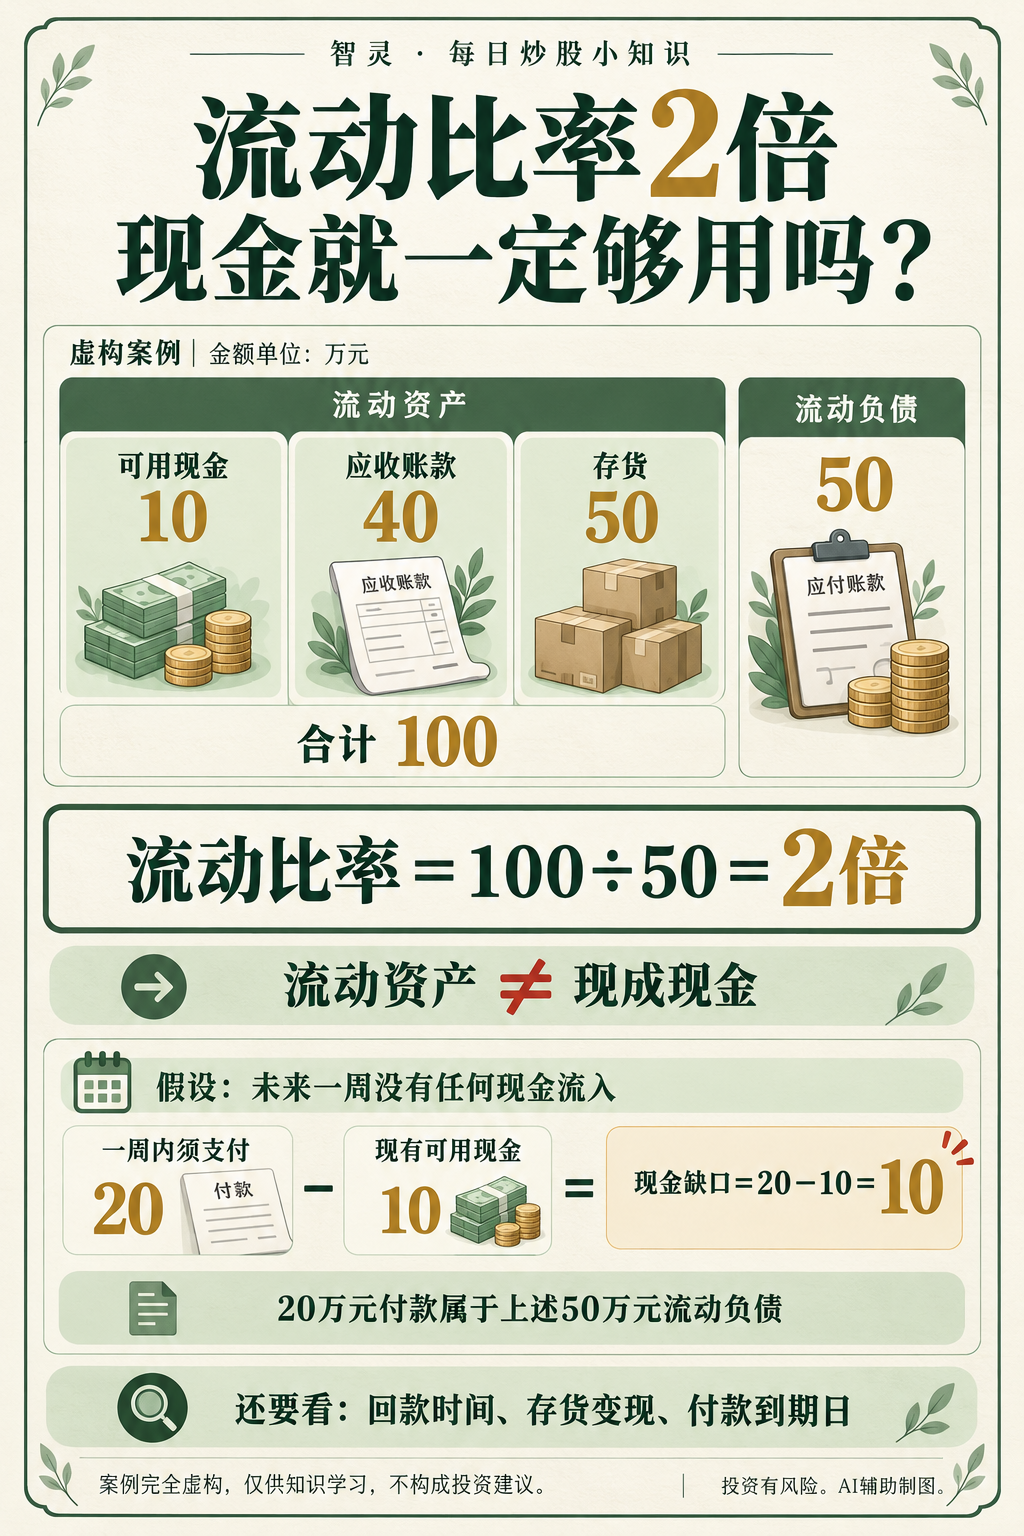
看到一家公司的流动比率达到2倍,能直接认为“手里的现金足够还款,而且还有一倍余量”吗?不能。
今天只讲一个区别:流动资产不等于现成现金。
一、流动比率在比较什么
流动比率=流动资产÷流动负债。
它是观察公司短期偿债能力的一个指标,但分子中的资产可能包括应收账款、存货等,并不全是现在就能拿来付款的钱。较高的比率也可能与存货积压有关,不能直接等同于财务状况良好。上交所投教内容,宁夏证监局刊载
二、一个完全虚构的小案例
假设一家普通商品销售公司,在同一时点、同一报表口径下:
- 货币资金:10万元;
- 应收账款:40万元;
- 存货:50万元;
- 流动资产合计:100万元;
- 流动负债:50万元,本例全部为应付货款。
上述资产均按账面金额列示,没有其他流动资产。为简化讨论,假设这10万元货币资金都能随时用于付款。
流动比率=100÷50=2倍。
这表示每1元流动负债,对应2元流动资产账面金额,不是说公司现在有100万元可用现金。
再看接下来一周:公司需要用现金支付20万元货款。这20万元已经包含在上述50万元流动负债里,并非新增负债。
假设这一周没有应收账款回款、存货销售回款、借款或其他现金流入,也没有其他付款。那么,只靠现有的10万元现金,还差:
现金缺口=20-10=10万元。
账面上的40万元应收账款和50万元存货,不会自动在付款日前变成现金。这个案例说明的是付款时间与现金到位时间不匹配,不是说账户已经出现负余额,更不能据此直接判定公司破产。
以上公司、金额和收付款安排完全虚构,不代表任何真实公司的财务状况。
三、看完比率,再问三个问题
- 有多少资金真正可用?现实中还需核查货币资金是否受限。
- 资产什么时候能变成钱?看应收账款的回款情况、存货能否销售并收到货款;账面金额不是到账承诺。
- 钱什么时候必须付?核对近期付款金额与到期日,而不是只看流动负债总数。
资产负债表反映某一时点的状况,现金流量表反映一段期间内的现金流入流出;判断未来能否按时付款,还需结合附注及未来的具体收付款安排,不能只靠一个历史比率。美国证监会:财务报表入门指南
记住:2倍不是通用安全线,流动比率也不是越高越好。现金够不够用,还要看资产质量、到账时间和付款安排。宁夏证监局投教资料
本文与配图由AI辅助制作,仅作投资基础知识教育。案例及数字完全虚构,不对应真实公司或个人账户,不构成证券买卖建议或收益承诺。投资有风险。
资料核对:2026年10月29日。