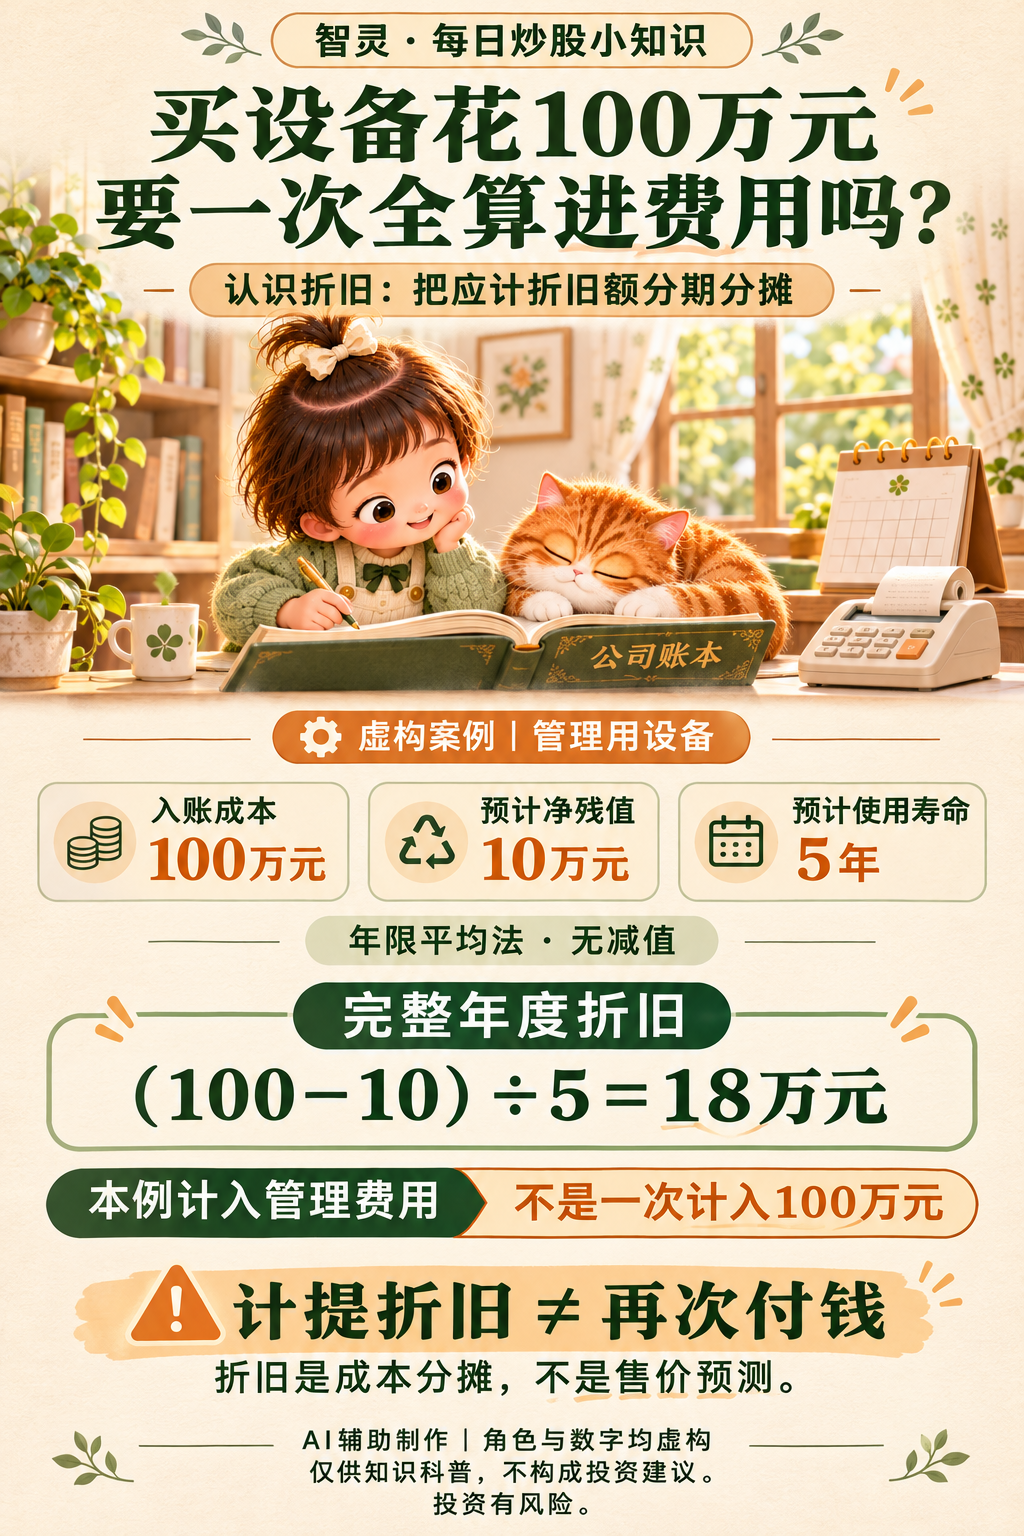
小女孩翻到虚构公司的账本,指着“买设备:100万元”,问困困的橘白猫:“花了这么多,这一年就少赚100万元吗?”
橘白猫把日历翻开:“先看看,这台设备准备使用几年。”
先认识折旧
符合固定资产确认条件的设备,先按成本确认为资产,再按规定计提折旧。折旧是把应计折旧额在使用寿命内分摊,不能把购置设备的现金支出与当期费用直接画等号。财政部《企业会计准则第4号——固定资产》
一个完全虚构的小案例
假设某公司上年12月付清100万元,购入一台管理用设备,并在当月达到预定可使用状态、确认为固定资产。入账成本为100万元,没有其他购置支出。
它的预计使用寿命是5年,预计净残值为10万元,采用年限平均法。假设期间没有减值、处置或估计变更;为突出原理,不考虑税费、融资及维修等事项。企业当月增加的固定资产从下月起计提折旧,因此下面看次年连续计提12个月折旧的完整年度。财政部会计司答复
- 应计折旧额:100-10=90万元。
- 完整年度折旧额:90÷5=18万元。
- 每月折旧额:18÷12=1.5万元。
本例设备专用于行政管理,完整年度的18万元折旧计入管理费用,而不是把100万元购置款一次全部计入该年费用。这里仅计算这台设备的折旧,不代表公司全年利润就是多少。
计提折旧,不是再次付钱
100万元已经在购置时付出。次年每月计提1.5万元折旧,并不是每月再向卖家支付1.5万元。
现金流量表把购建固定资产支付的现金列入投资活动;固定资产折旧则属于非现金调整项目。因此,读报表时,购置支出和折旧要分开看。财政部《企业会计准则第31号——现金流量表》
还要分清两件事
第一,折旧不是设备二手售价的预测。预计净残值也不是将来一定能卖到的金额。
第二,不是所有设备都按5年平均折旧,也不是所有折旧都直接计入管理费用。实际要看用途、使用寿命、方法和附注;生产设备的折旧还可能先进入相关资产成本。上述准则要求定期复核相关估计,不能为了让利润好看而随意改动。
记住:花了多少钱、何时付款、何时计入费用,是三个不同的问题。分清它们,才不容易把现金支出误读成当期亏损。
顺势而观,不执一数。本文与配图由AI辅助制作,人物、公司和数字均为虚构,仅作投资基础知识科普,不构成证券买卖建议,不作收益保证。投资有风险,决策需谨慎。
资料核对:2026年11月16日。