看到持仓里一只股票涨10%、另一只跌10%,是不是觉得正负刚好抵消,账户应该没赚没亏?不一定。决定组合结果的,不只是两只股票各自的涨跌幅,还有它们在期初分别占了多少钱。
先把条件说清楚:下面是完全虚构的教学算例,组合只含这两只股票,不使用杠杆;两只股票采用同一统计期间,期间不交易、没有资金进出和分红,暂不考虑税费。
一个虚构的小案例
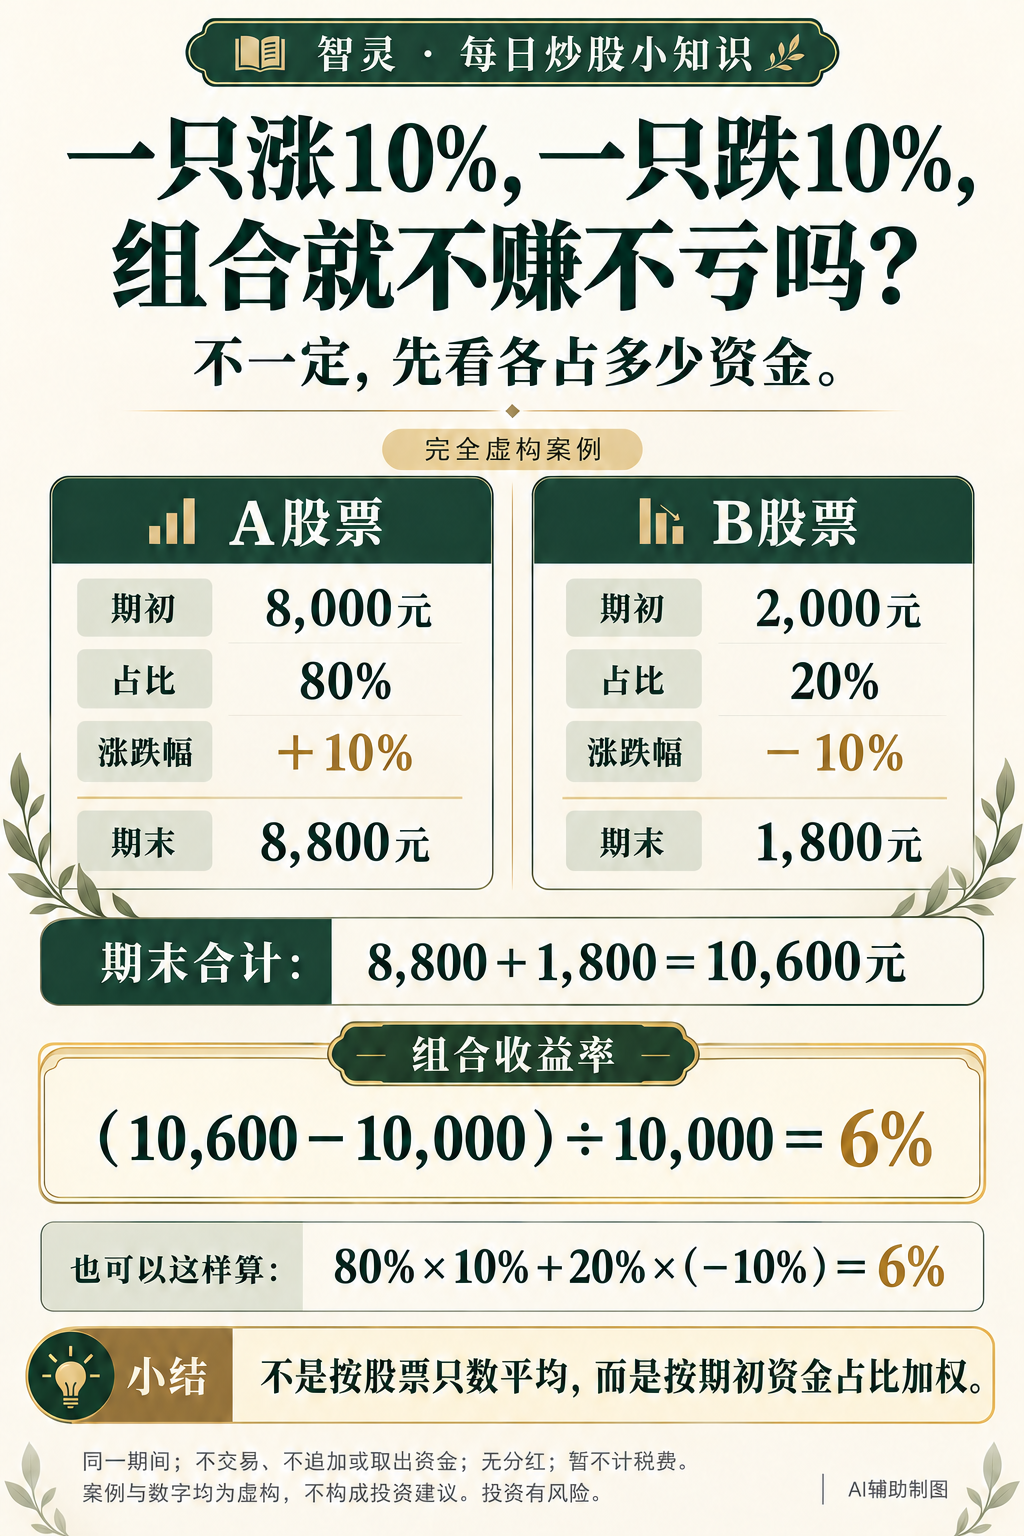
期初总市值为10,000元:A股票占8,000元,B股票占2,000元。期间A上涨10%,赚800元,期末变成8,800元;B下跌10%,亏200元,期末剩1,800元。
合起来,期末总市值是10,600元,比期初多600元。于是:
组合收益率=(10,600-10,000)÷10,000=6%。
两边的百分比虽然一正一负、大小相同,赚亏的金额却不同。800元收益减去200元亏损,剩下600元,不会自动归零。收益率计算必须放回它对应的那份资金里。
来源:FINRA《收益与收益率》
https://syndication.finra.org/content/key-concepts-return-and-rate-return
换一种算法:按期初权重加权
在上述简化条件下:
组合收益率=各项资产的“期初权重×同期收益率”之和。
A的期初权重是80%,B是20%,所以:
80%×10%+20%×(-10%)=6%。
期初权重与同期收益率相乘、再汇总的计算框架,可参见CFA Institute Research Foundation出版的《Manager Selection》附录A(书内第111页,PDF第127页):
https://www.cfainstitute.org/sites/default/files/-/media/documents/book/rf-publication/2013/rf-v2013-n4-1-pdf.pdf#page=127
其中,A给组合带来8个百分点的正贡献,B带来2个百分点的负贡献。这里说的是“对整个组合的贡献”,不要把它和A自身上涨10%、B自身下跌10%混为一谈。
看清权重与统计区间
为什么不能简单取平均?因为“各买一只”不等于“各投一半”。如果期初市值各为5,000元,同样的一涨一跌才会刚好抵消。权重看的是市值占比,不是股票只数,也不是直接数股数。
还要认准“期初”:在本例这类持仓不变的情形下,算这个月的收益,就看月初各项持仓市值,不是几年前的买入成本,更不是涨跌后的期末占比。两只股票的收益率也必须来自同一统计区间,不能把一只的当日涨幅和另一只的累计浮盈拼在一起。
真实账户若有追加资金、取款或交易,不能直接照搬这个简化模型;分红、税费应按实际口径纳入。如果算整个账户,账户里的现金也不能漏掉。
来源:Vanguard《如何分析投资组合表现》
https://investor.vanguard.com/investor-resources-education/portfolio-management/performance-details
一句话记住:组合收益不是涨跌幅相加,也不是随手除以股票只数,而是按每份钱在期初所占的分量算总账。
本文与配图由AI辅助制作。案例、股票代称及数字完全虚构,不对应真实公司或个人账户,仅作投资基础知识教育,不构成证券买卖建议或收益承诺。投资有风险。
资料核对:2026年10月26日。