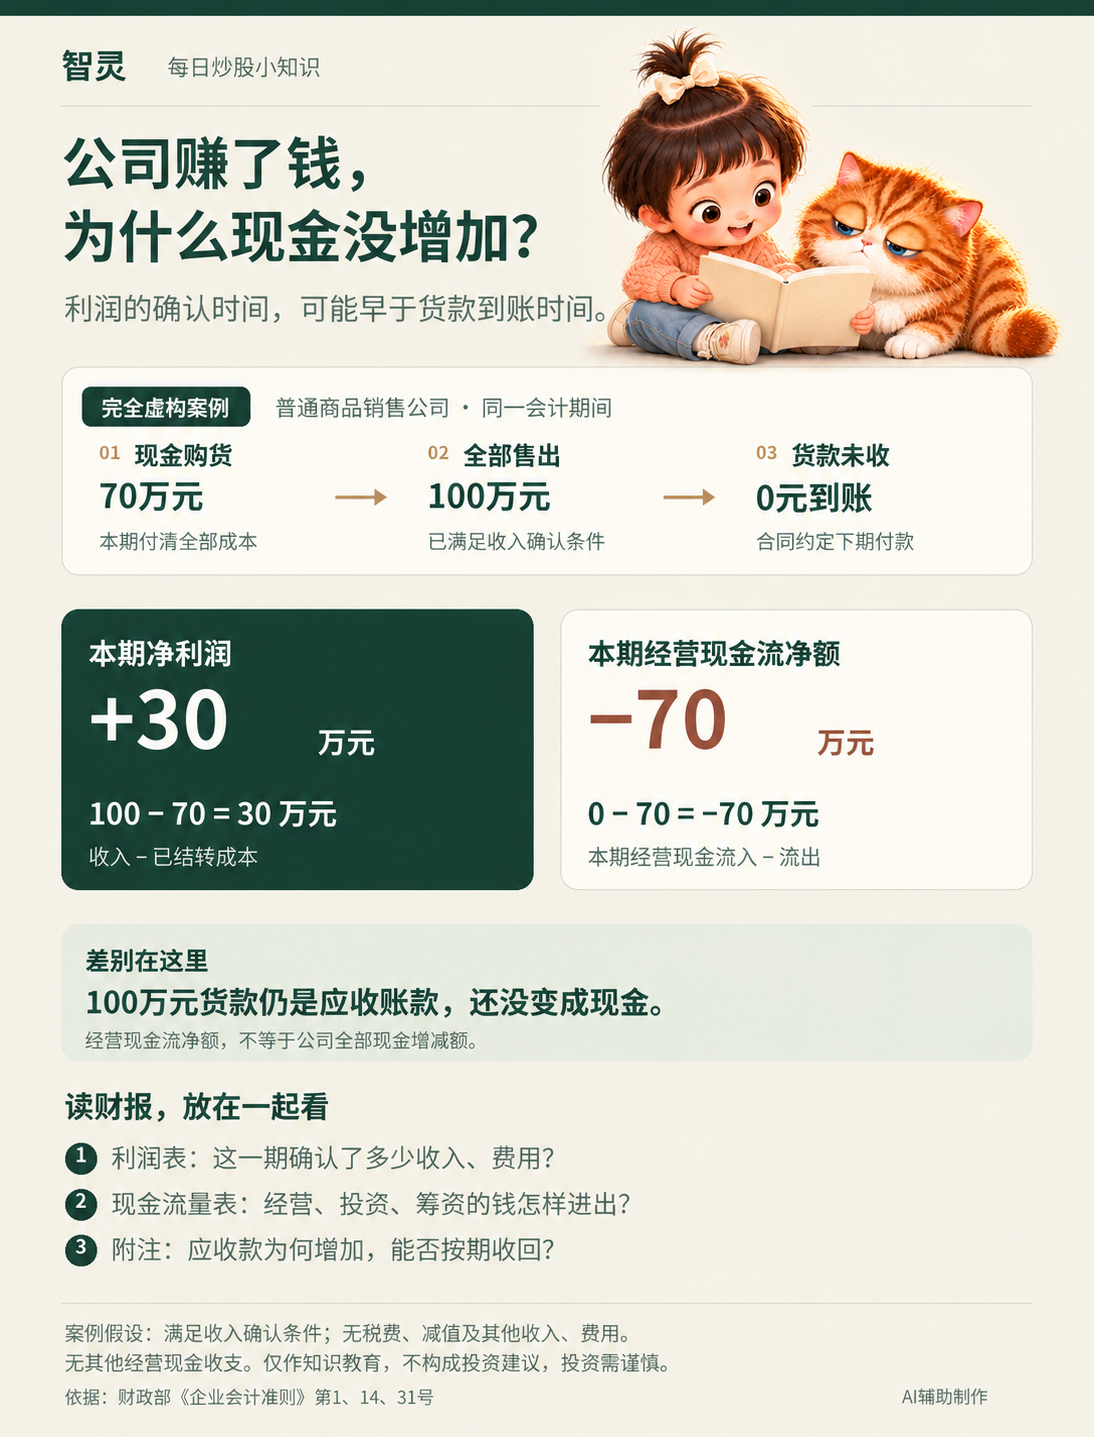
看财报时,发现公司有利润,却没有对应的现金流入,这一定矛盾吗?不一定。收入、费用的确认时间,与实际收付款的时间可能不同。
一、先分清两个问题
净利润反映一定期间确认的收入、费用等形成的经营成果;经营活动现金流量净额,则看这一期间经营活动实际流入的现金,减去实际流出的现金。
例如,符合收入确认条件的商品销售,可能先确认收入,客户再按约定账期付款。财政部收入准则以履约义务的履行、商品控制权的转移等条件判断收入确认,不能简单理解为“收了钱才有收入”。
参考:财政部《企业会计准则第14号——收入》第4、5条
二、一个完全虚构的小案例
假设一家普通商品销售公司,在同一会计期间完成这些事:
– 花70万元现金买入一批商品,全部成本已付清
– 将商品全部售出并交付,售价100万元,客户已取得控制权,满足收入确认条件
– 货款很可能收回,合同约定下期付款,收款不附其他履约条件;截至本期末尚未到账
为突出收付款时间差,假设无税费、退货、折扣、减值及重大融资成分,也没有其他收入、费用或经营现金收支。70万元商品成本已全部结转。
本期净利润=100-70=30万元。
本期经营活动现金流量净额=0-70=-70万元。
这里100-70先得到的是销售毛利;只有在本例没有其他收入和费用等简化条件下,它才同时等于净利润。实际公司的净利润还会受到期间费用、税费等影响。
参考:财政部《企业会计准则第1号——存货》第14条
三、差别藏在尚未收到的货款里
100万元货款形成应收账款,本期还没有变成现金。所以,这家公司可以确认30万元利润,同时出现70万元经营现金净流出。
也可以反过来核对本例:30万元净利润,减去增加的100万元应收账款,得到-70万元经营现金流净额。这只是本例的简化核对;真实财报还可能需要调整存货、应付款、折旧等项目。
财政部现金流量表准则要求分别列示经营、投资和筹资活动现金流,并在附注中提供净利润调节为经营活动现金流量的信息。
参考:财政部《企业会计准则第31号——现金流量表》第4、9、10、16条
四、读财报时,再多看三眼
- 比较同一期间的净利润和经营现金流,了解差异来自哪里。
- 查看应收账款和附注,了解账期、回款及减值情况。经营现金流为负,不能单凭这一点就判定公司亏损或造假;若利润与回款长期背离,更值得继续查原因。
- 看完整的现金流量表。买设备、取得借款、偿还债务,也会影响现金。经营现金流净额不能直接当成公司全部现金的增减额。
记住:利润与现金流要一起看,尤其要弄清楚,确认的收入什么时候能收回。
本文与配图由AI辅助制作。案例完全虚构,不对应任何公司或股票,仅供投资知识学习,不构成个股推荐或投资建议,也不保证收益。市场有风险,投资需谨慎。